
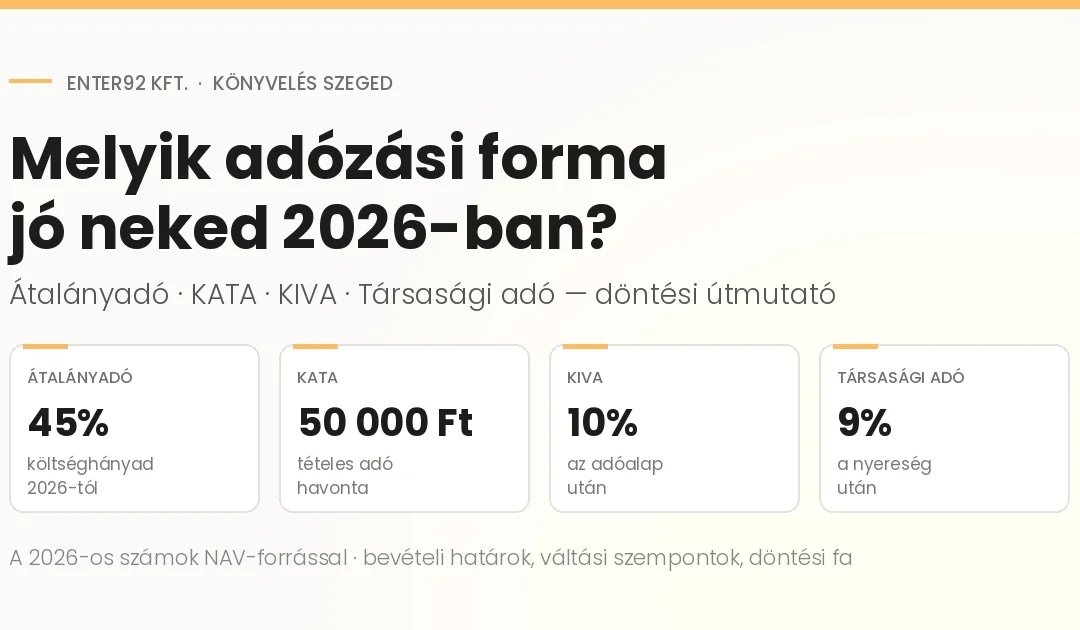
Van egy kérdés, amit szeptembertől decemberig minden könyvelőiroda hallani fog: „és akkor mi lenne a jobb nekem jövőre?” A válasz sosem az, hogy melyik adózási forma a legjobb általában — hanem az, hogy a te bevételi szintedhez, a te vevőidhez és a te valódi költségeidhez melyik illik.
2026-ban ez a döntés különösen érdekes, mert három ponton is változtak a szabályok: az átalányadózóknál emelkedett a levonható költséghányad, a KIVA belépési határai megduplázódtak, az alanyi áfamentesség értékhatára pedig 20 millió forintra nőtt. Aki 2024-ben eldöntötte, hogy neki mi jó, annak 2026-ban érdemes újraszámolnia.
Ez az útmutató végigvezet a négy leggyakoribb formán, a 2026-os számokkal, és a végén ott van a döntési fa is. Egy dolgot viszont előre: ez a cikk tájékoztatás, nem személyre szabott adótanácsadás. A tényleges döntés előtt a saját számaidat kell átnézni valakivel, aki felelősséget is vállal a javaslatáért.
Mielőtt bármit választanál: négy kérdés magadról
A legtöbb rossz adózási döntés nem számítási hibából születik, hanem abból, hogy valaki egy ismerőse helyzetére szabott megoldást vett át. Ezt a négy kérdést érdemes először megválaszolni:
- Kinek számlázol? Magánszemélyeknek, cégeknek, vagy mindkettőnek? Ez az egyetlen kérdés önmagában kizárja vagy megnyitja a KATA lehetőségét.
- Mennyi a várható éves bevételed? Nem a mostani, hanem a következő 12 hónap. A határok kemények: átlépésük nem figyelmeztetéssel, hanem adófizetéssel jár.
- Mennyi a valódi költséged? Ha a bevételed 60%-át elviszik az anyagok és az alvállalkozók, akkor egy 45%-os költséghányad rosszul jár neked. Ha viszont alig van költséged, épp fordítva.
- Egyedül dolgozol, vagy lesz alkalmazottad? A bérköltség egészen más adózási logikát hoz be — itt válik érdekessé a KIVA, és itt lesz szükség bérszámfejtésre is.
A négy forma egy táblázatban — 2026-os számokkal
| Átalányadó | KATA | KIVA | Társasági adó (kft.) | |
|---|---|---|---|---|
| Kinek | egyéni vállalkozó | kizárólag főállású egyéni vállalkozó | kft., bt., kkt., egyéni cég | kft., bt., kkt. |
| Kinek számlázhat | bárkinek | csak magánszemélynek | bárkinek | bárkinek |
| Bevételi határ | 38 736 000 Ft (10× éves minimálbér); a 90%-os kiskereskedelmi körben 193 680 000 Ft | 18 000 000 Ft/év | belépéskor 6 milliárd Ft bevétel és mérlegfőösszeg | nincs felső határ |
| Adó | 15% szja + tb-járulék a jövedelem után | 50 000 Ft/hó tételes, a 18 M felett 40% különadó | az adóalap 10%-a | 9% + osztalékadó |
| Adómentes rész | a jövedelem 1 936 800 Ft-ig; 45%-os költséghányadnál ez 3 521 455 Ft bevétel | nincs | nincs | nincs |
| Könyvelés | egyszerűsített, bevételi nyilvántartás | a legegyszerűbb | kettős könyvvitel | kettős könyvvitel |
A számok forrása a NAV 2026-os tájékoztatása; a részleteket az egyes formáknál lentebb kifejtem. A minimálbér 2026. január 1-jétől bruttó 322 800 forint, a garantált bérminimum 373 200 forint — több határérték ebből származik, ezért érdemes tudni.
Átalányadó: 2026-ban lett kedvezőbb
Ez a legnépszerűbb forma az egyéni vállalkozók között, és jó okkal: 2026-tól kedvezőbb lett.
A NAV tájékoztatása szerint 2026. január 1-jétől az átalányadózó egyéni vállalkozók az eddigi legalacsonyabb, 40 százalékos költséghányad helyett 45 százalékot vonhatnak le a bevételükből, és ez 2027-től 50 százalékra emelkedik. Ez nem apróság: ugyanannyi bevételnél kevesebb lesz az adóalap.
A második fontos szám az adómentes rész. Az átalányban megállapított jövedelemnek az éves minimálbér felét el nem érő része adómentes, ami 2026-ban 1 936 800 forint. A NAV számítása szerint ez azt jelenti, hogy a 45 százalékos költséghányadot alkalmazó átalányadózónak 3 521 455 forint bevételig nem kell szja-t fizetnie 2026-ban.
A költséghányad nem mindenkinél 45 százalék — a tevékenységtől függ:
- 45% — az általános eset (a legtöbb szolgáltatás ide tartozik),
- 80% — a jogszabályban felsorolt tevékenységek (például ipari, építőipari, szolgáltatási körök),
- 90% — kizárólag kiskereskedelmi tevékenység esetén.
A bevételi határ ehhez kapcsolódik: az általános és a 80 százalékos körben az éves minimálbér tízszerese, vagyis 38 736 000 forint, a 90 százalékos kiskereskedelmi körben ötvenszerese, 193 680 000 forint.
Egy dolgot viszont sokan elfelejtenek: az átalányadó nem csak szja. A járulékokat a főállású egyéni vállalkozónak a minimálbér (illetve szakképzettséget igénylő tevékenységnél a garantált bérminimum) alapján akkor is meg kell fizetnie, ha az adott hónapban alig vagy egyáltalán nem volt bevétele. Az adómentes bevételi sáv tehát az szja-ra vonatkozik, nem a járulékokra — ez az a pont, ahol a kezdő vállalkozók a legtöbbször meglepődnek az első negyedév végén.
Kinek jó? Annak, akinek a valódi költsége kisebb, mint a rá vonatkozó költséghányad, és akinek a bevétele a határ alatt marad. Egy tanácsadó, oktató, programozó vagy fodrász jellemzően jól jár vele. Aki viszont anyagot vásárol és alvállalkozókat fizet, annál a tételes költségelszámolás lehet a jobb — ezt konkrét számokkal kell összevetni, nem érzésre.
📎 Forrás: NAV — Kedvezően változtak az átalányadózás szabályai
KATA: mi maradt belőle 2026-ban?
Itt a legtöbb félreértés, mert a 2022. szeptember 1-jei átalakítás után a KATA egészen más forma, mint amiről a legtöbb vállalkozó emlékszik. Aki még a régi szabályok szerint gondol rá, az rossz döntést fog hozni.
A mai KATA jellemzői:
- Csak főállású egyéni vállalkozó választhatja. Cégek, bt.-k, kft.-k nem — ők egyszer benne voltak, ma nincsenek.
- Kizárólag magánszemélynek számlázhat. Ha kifizetőtől — cégtől, másik egyéni vállalkozótól — szerez bevételt, a kata-alanyiság megszűnik (nagyon szűk kivételekkel).
- A tételes adó 50 000 forint havonta.
- Az éves bevételi plafon 18 millió forint; ami e fölé megy, azt 40 százalékos különadó terheli.
Kinek jó? Annak, aki tényleg magánszemélyeknek dolgozik — kisipari szolgáltatás, oktatás magánszemélyeknek, szépségipar, kisebb javítási munkák —, és a bevétele 18 millió alatt van. Kinek nem jó? Aki akár egyetlen céges megbízóval is dolgozik. Ilyenkor a KATA nem alternatíva, hanem kockázat.
Ha a régi KATA-s emlékek alapján tervezel, érdemes tudni, hogy egyre többen váltanak online könyvelésre — a rendszeres, átlátható adatszolgáltatás pont az ilyen határok figyelésében segít.
📎 Forrás: NAV — A kisadózó vállalkozások teendői az új kata miatt
KIVA vagy társasági adó? A kft.-k döntése — és a 2026-os nagy változás
Ha kft.-ben (vagy bt.-ben) dolgozol, a kérdés nem az, hogy KATA vagy átalányadó, hanem hogy KIVA vagy társasági adó.
A KIVA logikája egészen más, mint a társasági adóé: nem a nyereséget adóztatja, hanem elsősorban a személyi jellegű ráfordításokat (bérek) és a tőkeműveleteket. Az adó mértéke az adóalap 10 százaléka, és ebben benne van az, amit egyébként szociális hozzájárulási adóként fizetnél a béreken. Ezért éri meg jellemzően annak, ahol magas a bérköltség és a nyereséget visszaforgatják a cégbe.
2026-tól viszont sokkal többen férnek be: a Magyar Kereskedelmi és Iparkamara összefoglalója szerint a belépéskor vizsgált bevételi és mérlegfőösszeg-korlát 3 milliárd forintról 6 milliárd forintra, a létszámkorlát pedig 50 főről 100 főre emelkedett. Vagyis egy középvállalkozás, amelyik korábban kiesett, 2026-ban újra számolhat vele.
Egy csapdára viszont érdemes figyelni: a NAV figyelmeztetése szerint nem maradhat KIVA-alany az a cég, amelynek az év utolsó napján egymillió forintnál több nettó adótartozása van. Ez azt jelenti, hogy egy elfelejtett folyószámla-egyenleg december 31-én az egész adózási formát elviheti — érdemes decemberben külön ellenőrizni.
A társasági adó ezzel szemben egyszerűbb történet: a nyereség után 9 százalék, majd az osztalék kivételekor jön a magánszemélyt érintő adóteher. Akinek kevés a bérköltsége és a nyereségét ki szeretné venni, annak jellemzően ez a jobb.
Melyik a jó? Ez az a pont, ahol tényleg számolni kell: ugyanaz a cég a bérszerkezetétől függően kerülhet jóval kevesebbe KIVA-ban vagy jóval kevesebbe társasági adóban. Egy összehasonlító kalkuláció fél óra munka, és évi több százezer forintot jelenthet.
Az áfa külön kérdés: 20 millió a határ 2026-ban
Sokan összekeverik: az adózási forma és az áfa két külön döntés. Lehetsz átalányadózó úgy is, hogy alanyi adómentes vagy, és úgy is, hogy áfás.
A NAV 2025. decemberi tájékoztatása szerint az alanyi adómentesség választására jogosító értékhatár 2026-tól 18 millió forintról 20 millió forintra emelkedett, majd 2027-től 22 millió, 2028-tól 24 millió forintra nő. 2026-ra akkor választható, ha a belföldi értékesítéseid éves összege sem 2025-ben ténylegesen, sem 2026-ban észszerűen várhatóan nem haladja meg a 20 millió forintot.
Fontos, hogy ez a határ független a KATA 18 milliós plafonjától és az átalányadó 38,7 milliós határától. Egy KATA-s vállalkozó például lehet áfás is — a két rendszer külön mozog.
📎 Forrás: NAV — Emelkedik az alanyi adómentesség értékhatára
Döntési fa: hat kérdés, ami eldönti
Ez a sorrend a legtöbb esetben elvezet a helyes irányhoz. Nem helyettesíti a számolást, de megmutatja, melyik két lehetőséget kell egyáltalán összevetni.
- Cégformában dolgozol (kft., bt.)? → Ha igen, a KATA és az átalányadó kiesik. Ugorj a 5. kérdésre.
- Kizárólag magánszemélyeknek számlázol, főállásban, 18 millió alatt? → Ha mind a három igaz, a KATA komoly jelölt. Ha bármelyik nem, lépj tovább.
- A valódi költséged kisebb, mint a rád vonatkozó költséghányad (45 / 80 / 90%)? → Ha igen, az átalányadó a fő jelölt.
- A valódi költséged nagyobb? → Akkor a tételes költségelszámolás (vállalkozói szja) lesz a párja az összehasonlításban.
- Magas a bérköltség, és a nyereséget visszaforgatod? → A KIVA az első jelölt.
- Alacsony a bérköltség, és a nyereséget ki szeretnéd venni? → A társasági adó az első jelölt.
Utána már csak egy dolog van: kiszámolni mindkét megmaradt lehetőséget a saját számaiddal. Ez az a pont, ahol a könyvelés területén dolgozó irodánk konkrét számokkal tud segíteni, nem általánosságokkal.
Váltás: határidők és a három tipikus hiba
A választás nem évközi hangulat kérdése, hanem határidős döntés — és jellemzően az év vége az a pont, amikor a következő évre nyilatkozni kell. A pontos határidő formánként más, ezért ezt mindig a saját helyzetedre kell megkérdezni, mielőtt eltelik.
A három leggyakoribb hiba, amit a gyakorlatban látunk:
- Az évközi bevételi határ figyelmen kívül hagyása. A KATA 18 milliós plafonja és az áfamentesség 20 milliós határa nem az év végén derül ki — de sokan csak akkor néznek rá. Aki figyeli, időben tud dönteni; aki nem, az utólag fizet 40 százalékos különadót vagy áfát. Az ilyen túllépést ma már a NAV algoritmusa magától kiszúrja; hogy utána mi történik, azt az adóellenőrzésről szóló cikkünkben írtuk le.
- Váltás anélkül, hogy kiszámolták volna. Nem az a kérdés, mi a népszerű vagy mit mond az ismerős, hanem hogy a te bevételi és költségszerkezetednél melyik jön ki kevesebbre.
- A bejelentés elmaradása. A legdrágább hiba: valaki eldönti, hogy vált, aztán a nyilatkozat nem megy be határidőre. Ilyenkor a régi forma él tovább, akkor is, ha az rosszabb.
Gyakori kérdések
Év közben is lehet adózási formát váltani? Egyes esetekben igen, más esetekben csak a következő adóévre. Mivel ez formánként és helyzetenként más, és a határidő elmulasztása egy teljes évre bezárja a lehetőséget, érdemes még az év vége előtt egyeztetni róla.
Az átalányadó és az áfamentesség ugyanaz? Nem, ez a két leggyakrabban összekevert dolog. Az átalányadó a jövedelemadózás módja, az alanyi adómentesség pedig az áfához tartozik. A kettő határai külön mozognak: 2026-ban 38 736 000 forint, illetve 20 millió forint.
Ha átlépem a KATA 18 milliós határát, mi történik? A határ fölötti rész után 40 százalékos különadó fizetendő. A tételes adót ettől függetlenül fizetni kell. Ezért fontos, hogy a bevételt évközben is figyeld, ne csak a bevallásnál.
Kft.-nek megérheti a KIVA, ha csak két alkalmazott van? Előfordul, hogy igen — a lényeg nem a létszám, hanem a bérköltség és a nyereség aránya, illetve hogy a nyereséget kiveszik vagy visszaforgatják. Két főnél is lehet olyan bérszerkezet, ahol a KIVA kedvezőbb.
Melyik forma jár a legkevesebb adminisztrációval? A KATA — ott a legegyszerűbb a nyilvántartás. Ez viszont önmagában soha nem elég indok: ha a vevőköröd nem magánszemélyekből áll, akkor az egyszerűség nem elérhető, mert a forma sem választható.
Összegzés: nem a forma jó vagy rossz, hanem az illeszkedés
2026 három ponton is kedvezőbb lett: magasabb költséghányad az átalányadózóknál, kétszeres belépési határok a KIVA-nál, és 20 milliós alanyi áfamentesség. Ez azt jelenti, hogy aki két-három éve döntött utoljára, annak most reális esélye van rá, hogy kevesebb adóval is működhetne.
Amit ebből érdemes megjegyezni: a döntés három adaton áll — kinek számlázol, mennyi a bevételed, mennyi a valódi költséged. Ha ezt a hármat leírod egy papírra, a lehetőségek köre azonnal kettőre szűkül, és onnan már csak számolni kell.
Ha szeretnéd, hogy ezt a számolást ne neked kelljen elvégezni: vedd fel velünk a kapcsolatot, és a saját számaid alapján összevetjük a szóba jövő lehetőségeket. Az adóbevallási szolgáltatásunk része az is, hogy évente újranézzük, még mindig a legjobb formában adózol-e. A csapatunkról itt olvashatsz: három regisztrált mérlegképes könyvelő dolgozik nálunk, és minden cégnek saját könyvelője van. Ha már működő céget vezetsz, hasznos lehet a kkv-knak szóló könyvelési összefoglalónk is.